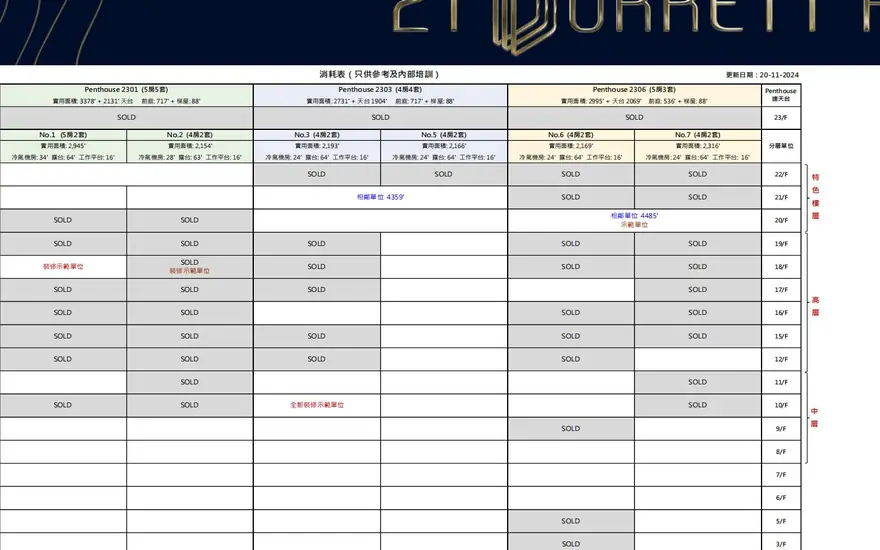
用「香港新盘价单怎么看」这类词搜索进来的读者,价单是发展商的「定价艺术」:同一个单位,标价、折扣价、净价可以差出一成半。这篇解码价单的结构,教你算出真正要付的净价。
价单的三层价格
价单的第一层是「定价」(list price)——形式上的标价,用来计算折扣基数;第二层是「折扣价」——发展商公布的标准折扣(如定价减百分之几)后的价格,也是按揭计算的基础;第三层是「净价」——叠加所有优惠(现金回赠、印花税补贴、家私券等)折算后的实际成本。三层之间的落差,就是发展商的「优惠空间」。读懂的第一步:永远以净价口径做楼盘对比,标价只用于感受「折扣力度」的营销效果。
折扣的结构:一次性与分期型
价单折扣分两类:一次性折扣(early bird、位置折扣、楼层折扣,签约即锁定)与分期型优惠(现金回赠分两三年发、印花税补贴按条件返还、家私电器券指定商户使用)。分期型优惠的「折价感」大于实际价值:现金回赠要等到收楼后才到手,印花税补贴可能附带转售限制条款。算净价时的纪律:所有优惠按「到手时间与变现能力」打折——两年后才能拿到的回赠,按折现计算只值名义数的九成。
付款计划:真正的价格杠杆
付款计划是价单里隐藏最深的杠杆:「即供」(签约即开始供款)折扣最大;「建筑期」(收楼后才开始供款)折扣小但资金压力推迟两三年——两三年的按息与资金机会成本,就是建筑期少付的折扣。另一类「呼吸计划」(先息后本、交楼后再转按)则把风险后置:若收楼时市况下跌,银行重新估价可能要求补差价。选付款计划不是选折扣最大,而是选与自己现金流与风险承受力匹配的那一档。
比价的纪律:净价对净价
一手比价的完整算式:净价 = 折扣价 −(回赠折现 + 印花税补贴折现 + 可变现优惠)+(建筑期付款的资金成本)。算出的净价再与同区二手(楼龄差调整后)对齐口径比较。经验区间:新盘净价高于二手一成五到两成半是常态(楼龄与保养的溢价),超出这个区间就要谨慎——除非你极度看重全新与保修。把价单当数学题做,把情绪留给选房本身。
移民视角:价单条款与身份时间的对齐
对人才家庭,价单还有两个身份相关的阅读点:一是「转售限制」条款——部分优惠(印花税补贴、指定计划)附带转售锁定期,与你的七年永居规划冲突时要谨慎;二是付款计划与签证续签的资金安排对齐——建筑期付款把供款压力推到两三年后,恰好可能撞上续签或收入换轨期,选择前把两个日历摆在一起看。价单是数字游戏,身份是时间游戏,两盘棋要同时下。
一句话:价单上的每个数字都是设计过的,唯一不被设计的是你的算术。算出净价,再谈心动。