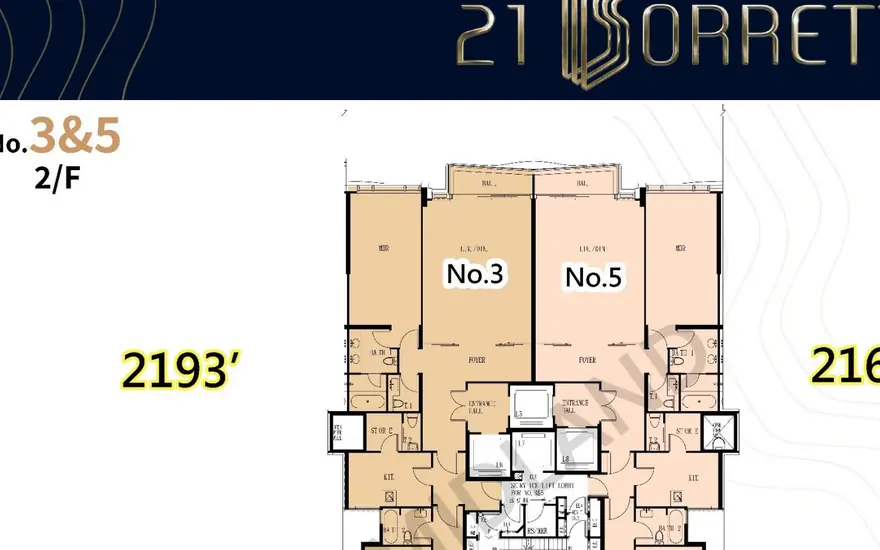
用「3000万投资移民」「香港投资移民买房」这类词搜索进来的读者,请先把两个概念分开:CIES(新资本投资者入境计划)的 3,000 万港元是「净投资」门槛,与自住买房的「置业预算」是两本账。这篇把两本账一起拆开,一笔一笔算。
第一层:CIES 账本里,住宅物业占多少
CIES 的合资格资产以金融资产为主,2025 年优化安排后,成交价 5,000 万港元以上的住宅物业可以计入投资,且计入金额设有上限(1,000 万港元),其余仍需投向金融资产与合资格项目。换言之,大多数申请人买自住宅的钱,并不直接充当 3,000 万门槛。计划细节以官方公布为准,本文不替代个案咨询。
第二层:置业账本的首付与税费
以一套 3,000 万港元的自住住宅为例:按揭成数随价格逐级下调,实际首付普遍在四成上下,即约 1,200 万港元;从价印花税按分档税率计算,此价位段接近 4.25%,约 100 万至 120 万港元;律师费、代理佣金与查册杂费合计约楼价的 1% 至 2%。签约前请按这个量级预留现金。
第三层:持有成本年度清单
持有一套 3,000 万住宅的年度支出大致如下:差饷按应课差饷租值的 5%、地租按 3% 征收(两项取决于租值,通常合计每年十万港元上下);管理费按每平方呎数十港元计,洋房或大平层一年数万港元起;另有家居保险与定期维修。这套清单的意义在于:买房决策不能只比较楼价,要比「年度总持有支出」。
第四层:现金流测算的两个口径
口径一是自住:省下的租金就是收益,用「月供加持有成本」对比「同区月租」,结论通常偏向长期持有。口径二是出租:以同区租金水平估算年回报,香港核心区毛回报率常年在 2% 至 3% 区间,靠租金覆盖按揭不现实,这是香港楼市的基本盘,别被高回报宣传误导。
移民视角:两本账的时间差
CIES 要求投资维持七年,自住宅的持有计划也应按七年以上设计:地段抗跌、户型通用、管理费可负担,比短期升值叙事重要。把身份时间轴(七年居留与永居申请)与置业时间轴并排,可以回答一个关键问题——这套房在你拿永居之前和之后,分别扮演什么角色。
小结
3,000 万不是一个数字,是三本账:CIES 投资账、自住置业账、持有现金流账。三本账分开记、合起来看,预算才真正可执行。